Introducción
Una sociedad mercantil tiene personalidad jurídica propia y, como regla general, responde de sus obligaciones con su patrimonio. Sin embargo, esta separación no significa que quienes la administran estén siempre protegidos frente a cualquier consecuencia derivada de sus decisiones.
La responsabilidad personal del administrador puede aparecer en determinados supuestos cuando existe un incumplimiento de sus deberes legales, estatutarios o de gestión. También pueden existir escenarios especialmente sensibles cuando la sociedad atraviesa dificultades financieras y el órgano de administración no adopta las medidas exigibles.
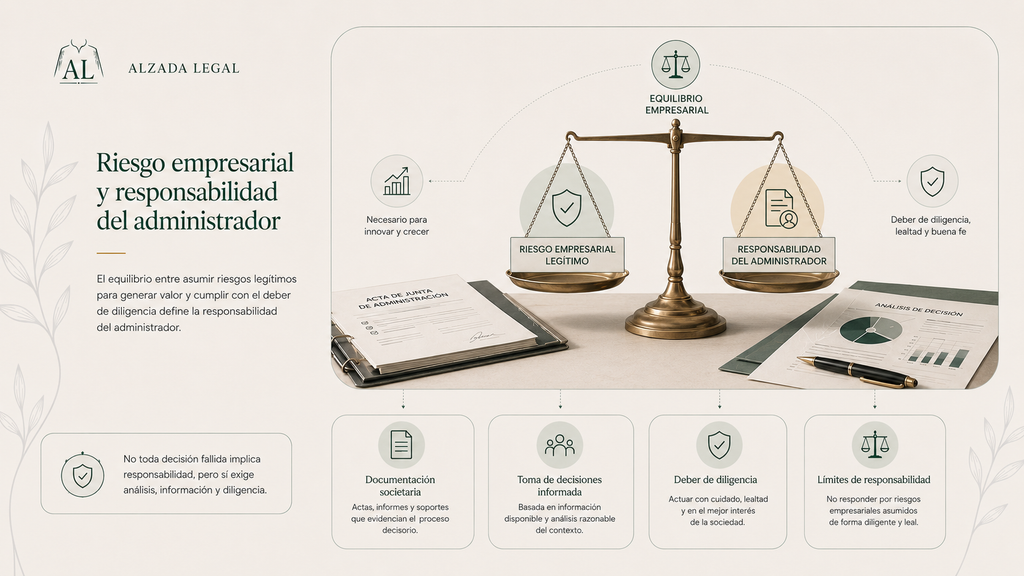
Esto no significa que un administrador responda personalmente cada vez que una estrategia empresarial sale mal. Asumir riesgos forma parte de cualquier actividad económica. El Derecho distingue, precisamente, entre una decisión empresarial legítima que produce un resultado negativo y una actuación negligente, desleal o contraria a las obligaciones del cargo.
Para empresarios y directivos, comprender esta diferencia resulta fundamental. La prevención empieza antes del conflicto: en la forma de tomar decisiones, documentarlas y controlar los riesgos societarios.
Responsabilidad personal del administrador: la sociedad limitada no lo cubre todo
Una de las principales ventajas de operar mediante una sociedad de capital es la separación entre el patrimonio empresarial y el patrimonio personal de socios y administradores. Sin embargo, esta separación tiene límites.
El administrador no responde por el mero hecho de ocupar el cargo. La responsabilidad puede surgir cuando, en el ejercicio de sus funciones, realiza actos u omisiones contrarios a la ley, a los estatutos o a los deberes inherentes a su posición y causa un daño. La clave está, por tanto, en diferenciar entre riesgo empresarial e incumplimiento jurídico.
Una mala decisión no implica necesariamente responsabilidad
Los administradores toman decisiones constantemente bajo condiciones de incertidumbre. Invertir en una nueva línea de negocio, contratar personal, adquirir una empresa, lanzar un producto o asumir financiación puede generar pérdidas sin que exista necesariamente una actuación ilícita.
El ordenamiento societario reconoce cierto margen de discrecionalidad empresarial. Una decisión estratégica no debería valorarse únicamente por su resultado final, sino también por las circunstancias existentes cuando fue adoptada. Por ejemplo, una inversión que parecía razonable según la información disponible puede fracasar posteriormente por un cambio de mercado. El hecho de que produzca pérdidas no convierte automáticamente al administrador en responsable.
La situación cambia cuando la decisión se adopta:
- Sin información suficiente.
- Ignorando riesgos evidentes.
- Persiguiendo un interés personal.
- En conflicto con el interés de la sociedad.
- Incumpliendo obligaciones legales.
- Ocultando información relevante al resto del órgano de administración.
El cargo de administrador implica deberes específicos
Ser administrador no es únicamente una posición representativa, quien acepta el cargo asume obligaciones vinculadas a la gestión de la sociedad. Entre las más relevantes destacan el deber de diligencia y el deber de lealtad.Estos deberes constituyen una referencia esencial para determinar si una actuación empresarial se mantuvo dentro del margen legítimo de decisión o, por el contrario, puede generar responsabilidad.
Deber de diligencia: gestionar una empresa exige algo más que buena intención
El deber de diligencia obliga al administrador a actuar con el nivel de atención exigible atendiendo a la naturaleza del cargo y a las funciones que desempeña, no requiere garantizar el éxito económico de cada decisión. Sí exige actuar de manera informada, responsable y coherente con los intereses de la sociedad.
Decidir con información suficiente
Uno de los elementos más relevantes del deber de diligencia es el acceso a información adecuada antes de adoptar decisiones importantes.
Por ejemplo, antes de aprobar una operación significativa, el órgano de administración debería poder comprender:
- El impacto económico previsto.
- Los principales riesgos jurídicos.
- Las obligaciones contractuales.
- Las consecuencias fiscales relevantes.
- La situación financiera de la sociedad.
- Las alternativas disponibles.
- Los posibles conflictos regulatorios.
Esto adquiere especial importancia en operaciones como adquisiciones empresariales, financiación, inversiones relevantes o contratación con proveedores estratégicos. La ausencia absoluta de análisis puede ser más problemática que una decisión que finalmente resulte poco rentable.
Delegar no significa desentenderse
Es habitual que los administradores deleguen funciones en directivos, departamentos internos o profesionales externo, sin embargo, la delegación no equivale a una desaparición automática de cualquier deber de supervisión. El consejo de administración puede apoyarse en responsables financieros, abogados, auditores, expertos tecnológicos o responsables de compliance. De hecho, hacerlo puede ser parte de una gestión diligente. No obstante, determinadas cuestiones requieren que el órgano de administración mantenga un conocimiento suficiente de la situación y ejerza una supervisión razonable. La afirmación “eso lo llevaba otro departamento” no siempre resulta suficiente frente a un incumplimiento relevante.
Deber de lealtad: cuando el interés personal entra en conflicto con la sociedad
El segundo gran bloque de obligaciones se relaciona con la lealtad. El administrador debe actuar de buena fe y en el mejor interés de la sociedad, evitando utilizar su posición para obtener ventajas indebidas.
Conflictos de interés
Los conflictos de interés constituyen una de las áreas de mayor sensibilidad.
Pueden aparecer cuando un administrador participa en decisiones relacionadas con:
- Empresas de su propiedad.
- Familiares.
- Sociedades vinculadas.
- Operaciones en las que posee un interés económico propio.
- Clientes o proveedores con los que mantiene relaciones particulares.
La existencia de un conflicto no implica necesariamente que la operación sea ilícita., el problema aparece cuando el conflicto no se comunica, no se gestiona correctamente o la decisión beneficia al administrador en perjuicio de la sociedad. En este ámbito, la transparencia interna resulta especialmente relevante.
Uso de información y oportunidades empresariales
El administrador accede con frecuencia a información estratégica de alto valor: planes de expansión, oportunidades de inversión, clientes, proveedores, estrategias comerciales y operaciones corporativas pueden constituir activos relevantes de la compañía. Utilizar una oportunidad conocida gracias al cargo para beneficio propio puede generar un conflicto con el deber de lealtad.
Lo mismo ocurre con el uso indebido de información confidencial, por ello, el deber del administrador no termina cuando abandona una reunión del consejo. La forma en que gestiona información, oportunidades y relaciones empresariales también tiene relevancia jurídica.
¿Puede responder un administrador por las deudas de la empresa?
Esta es probablemente una de las preguntas que más preocupan a empresarios y administradores.
La respuesta general es que las deudas de la sociedad corresponden a la propia sociedad. Sin embargo, existen determinadas situaciones en las que puede surgir responsabilidad personal.
Cuando la empresa se encuentra en una situación que exige actuar
Los problemas aparecen especialmente cuando la sociedad entra en una situación económica o patrimonial que exige legalmente determinadas actuaciones y el órgano de administración permanece inactivo. Una sociedad que atraviesa dificultades graves no puede gestionarse del mismo modo que una compañía con una situación financiera normal.
Los administradores deben prestar especial atención a indicadores como:
- Pérdidas significativas.
- Deterioro relevante del patrimonio.
- Falta continuada de liquidez.
- Incumplimientos generalizados de pagos.
- Imposibilidad de atender obligaciones próximas.
- Dependencia de financiación que ya no está disponible.
En función de la situación concreta pueden activarse obligaciones societarias o concursales diferentes. No reaccionar a tiempo puede aumentar significativamente el riesgo.
La responsabilidad no nace simplemente porque existan deudas
Conviene evitar una conclusión equivocada: que una empresa tenga deudas no significa automáticamente que el administrador deba pagarlas personalmente.
Debe analizarse la causa concreta, la situación patrimonial de la sociedad, las decisiones adoptadas y el cumplimiento de las obligaciones que correspondían al órgano de administración, por tanto, cada caso exige un análisis individualizado.
La documentación puede marcar la diferencia
Una correcta gestión societaria no consiste únicamente en tomar buenas decisiones, también implica poder explicar posteriormente cómo y por qué se adoptaron.
Actas y decisiones del consejo
Las actas no deberían considerarse un simple trámite administrativo.
Cuando existe una decisión relevante, resulta recomendable que quede suficientemente documentado:
- Qué cuestión se analizó.
- Qué información estaba disponible.
- Qué alternativas se valoraron.
- Qué riesgos fueron identificados.
- Qué asesores participaron.
- Qué administradores votaron a favor o en contra.
- Si existía algún conflicto de interés.
No se trata de convertir cada reunión en un expediente defensivo, se trata de dejar constancia de que las decisiones importantes fueron adoptadas mediante un proceso razonable.
Asesoramiento especializado en operaciones relevantes
Solicitar asesoramiento externo no elimina automáticamente la responsabilidad del administrador, sin embargo, puede ayudar a demostrar que la decisión se adoptó después de analizar adecuadamente sus implicaciones.
Esto resulta especialmente útil en:
- Operaciones de compraventa de empresas.
- Reestructuraciones.
- Operaciones vinculadas.
- Financiación compleja.
- Situaciones preconcursales.
- Conflictos entre socios.
- Operaciones con administradores.
- Decisiones regulatorias relevantes.
Cuando el riesgo es elevado, documentar adecuadamente el proceso de decisión adquiere especial importancia.
Los errores más frecuentes que aumentan el riesgo de los administradores
Muchas situaciones problemáticas no nacen de una única gran decisión, surgen de pequeños incumplimientos que se mantienen durante demasiado tiempo.
Ignorar señales financieras
Una situación económica deteriorada exige una mayor atención del órgano de administración, retrasar indefinidamente decisiones difíciles puede agravar el problema, es fundamental disponer de información financiera actualizada y establecer mecanismos que permitan detectar rápidamente desviaciones importantes.
Mezclar patrimonio personal y empresarial
La separación patrimonial debe existir también en la práctica.
Utilizar cuentas corporativas para gastos personales, realizar operaciones sin documentación o mezclar activos puede generar problemas societarios, fiscales y probatorios.
Aprobar operaciones sin información suficiente
La urgencia comercial no debería sustituir completamente el análisis.
Cuanto mayor sea la operación, más importante resulta documentar su lógica económica y jurídica.
No gestionar los conflictos de interés
Los conflictos deberían identificarse y tratarse antes de votar o ejecutar la operación.
Ocultarlos puede convertir una operación inicialmente defendible en una fuente importante de responsabilidad.
Pensar que tener un departamento jurídico elimina el riesgo
Contar con asesores internos o externos reduce riesgos, pero no sustituye las obligaciones propias del órgano de administración.
La función jurídica ayuda a decidir mejor. No convierte al administrador en una figura ajena a la decisión.
Cómo reducir el riesgo de responsabilidad de los administradores
La prevención debe formar parte del gobierno ordinario de la sociedad.
No debería activarse únicamente cuando aparece un conflicto.
| Área | Buena práctica | Objetivo |
|---|---|---|
| Información financiera | Seguimiento periódico de indicadores | Detectar problemas antes de que se agraven |
| Consejo de administración | Documentar decisiones relevantes | Acreditar un proceso informado |
| Conflictos de interés | Identificación y gestión previa | Proteger el interés social |
| Contratos | Revisión de operaciones significativas | Reducir riesgos jurídicos |
| Compliance | Sistemas internos de control | Prevenir incumplimientos |
| Asesoramiento | Consulta especializada en decisiones críticas | Mejorar la calidad de la decisión |
| Formación | Actualización de administradores y directivos | Comprender deberes y responsabilidades |
La formación también juega un papel relevante.
Administradores y directivos deben conocer los principales riesgos relacionados con su posición. Las empresas pueden complementar sus programas internos mediante iniciativas centradas en formación y desarrollo de personas o contenidos especializados sobre formación y gestión empresarial.
El objetivo no consiste en convertir a cada administrador en especialista jurídico. Se trata de que pueda reconocer cuándo una decisión requiere mayor análisis, documentación o asesoramiento.
¿Y qué ocurre con los administradores de hecho?
La responsabilidad societaria no siempre se limita a quien figura formalmente inscrito como administrador.
En determinadas circunstancias también puede resultar relevante la figura del administrador de hecho.
Dirigir sin ocupar formalmente el cargo
Puede existir un riesgo cuando una persona ejerce en la práctica funciones propias de administración aunque no aparezca formalmente designada.
Esto puede producirse, por ejemplo, cuando una persona toma sistemáticamente decisiones estratégicas, dirige efectivamente la sociedad o condiciona de manera determinante la actuación del órgano formal.
No cualquier directivo o socio se convierte automáticamente en administrador de hecho.
La cuestión depende de las funciones realmente desempeñadas y de las circunstancias concretas.
Especial atención en grupos empresariales y sociedades familiares
Este aspecto resulta particularmente importante en estructuras familiares o grupos de sociedades.
Es frecuente que determinadas personas mantengan una influencia considerable sin ocupar formalmente puestos en el órgano de administración.
Por ello, el diseño real de las funciones y las facultades internas debe coincidir con la estructura societaria formal.
Conclusión
Ser administrador de una sociedad no implica responder personalmente de cualquier pérdida, deuda o decisión empresarial equivocada.
El ordenamiento reconoce que dirigir una compañía supone asumir riesgos. Una operación puede fracasar sin que exista necesariamente responsabilidad.
Sin embargo, la responsabilidad personal del administrador puede aparecer cuando se incumplen deberes legales, se actúa sin la diligencia exigible, existen conflictos de interés mal gestionados o no se adoptan determinadas medidas ante situaciones societarias o financieras relevantes.
Por eso, la mejor protección no consiste únicamente en reaccionar cuando aparece una reclamación.
Un gobierno corporativo adecuado exige información, documentación, supervisión, gestión de conflictos y asesoramiento previo en decisiones críticas.
Para administradores, consejeros y directivos, revisar periódicamente los mecanismos de gobierno y control de la sociedad permite detectar riesgos antes de que se conviertan en responsabilidades personales.
Cuando existen dudas sobre una operación relevante, una situación financiera delicada o un posible conflicto de interés, resulta recomendable analizar el caso de forma individualizada antes de adoptar decisiones difíciles de revertir.
Preguntas frecuentes
¿Un administrador responde personalmente de todas las deudas de la empresa?
No. Como regla general, las obligaciones corresponden a la sociedad y no al patrimonio personal del administrador. Sin embargo, pueden existir supuestos específicos de responsabilidad cuando se incumplen obligaciones legales o societarias.
¿Puede un administrador ser responsable por una mala decisión empresarial?
Una decisión que genera pérdidas no produce automáticamente responsabilidad. Deben analizarse las circunstancias en las que fue adoptada, la información disponible, el procedimiento seguido y la existencia de posibles conflictos de interés.
¿Cómo puede un administrador reducir su riesgo legal?
Manteniendo información financiera actualizada, documentando las decisiones relevantes, gestionando adecuadamente los conflictos de interés y solicitando asesoramiento especializado en operaciones complejas o situaciones de riesgo.
Advertencia legal: El presente artículo tiene carácter exclusivamente informativo y no constituye asesoramiento jurídico. La posible responsabilidad de un administrador debe analizarse atendiendo a la situación concreta de la sociedad, las actuaciones realizadas, la normativa aplicable y las circunstancias particulares de cada caso.